Formloser Antrag: Fristverlängerung für die Steuererklärung
Die Steuererklärung für 2025 war am 31. Juli 2026 fällig, die für 2026 am 2. August 2027. Wer sie nicht schafft, beantragt die Fristverlängerung formlos nach § 109 AO — schriftlich, über ELSTER oder telefonisch, aber immer vor Ablauf der Frist. Danach kostet jeder angefangene Monat mindestens 25 Euro Verspätungszuschlag.
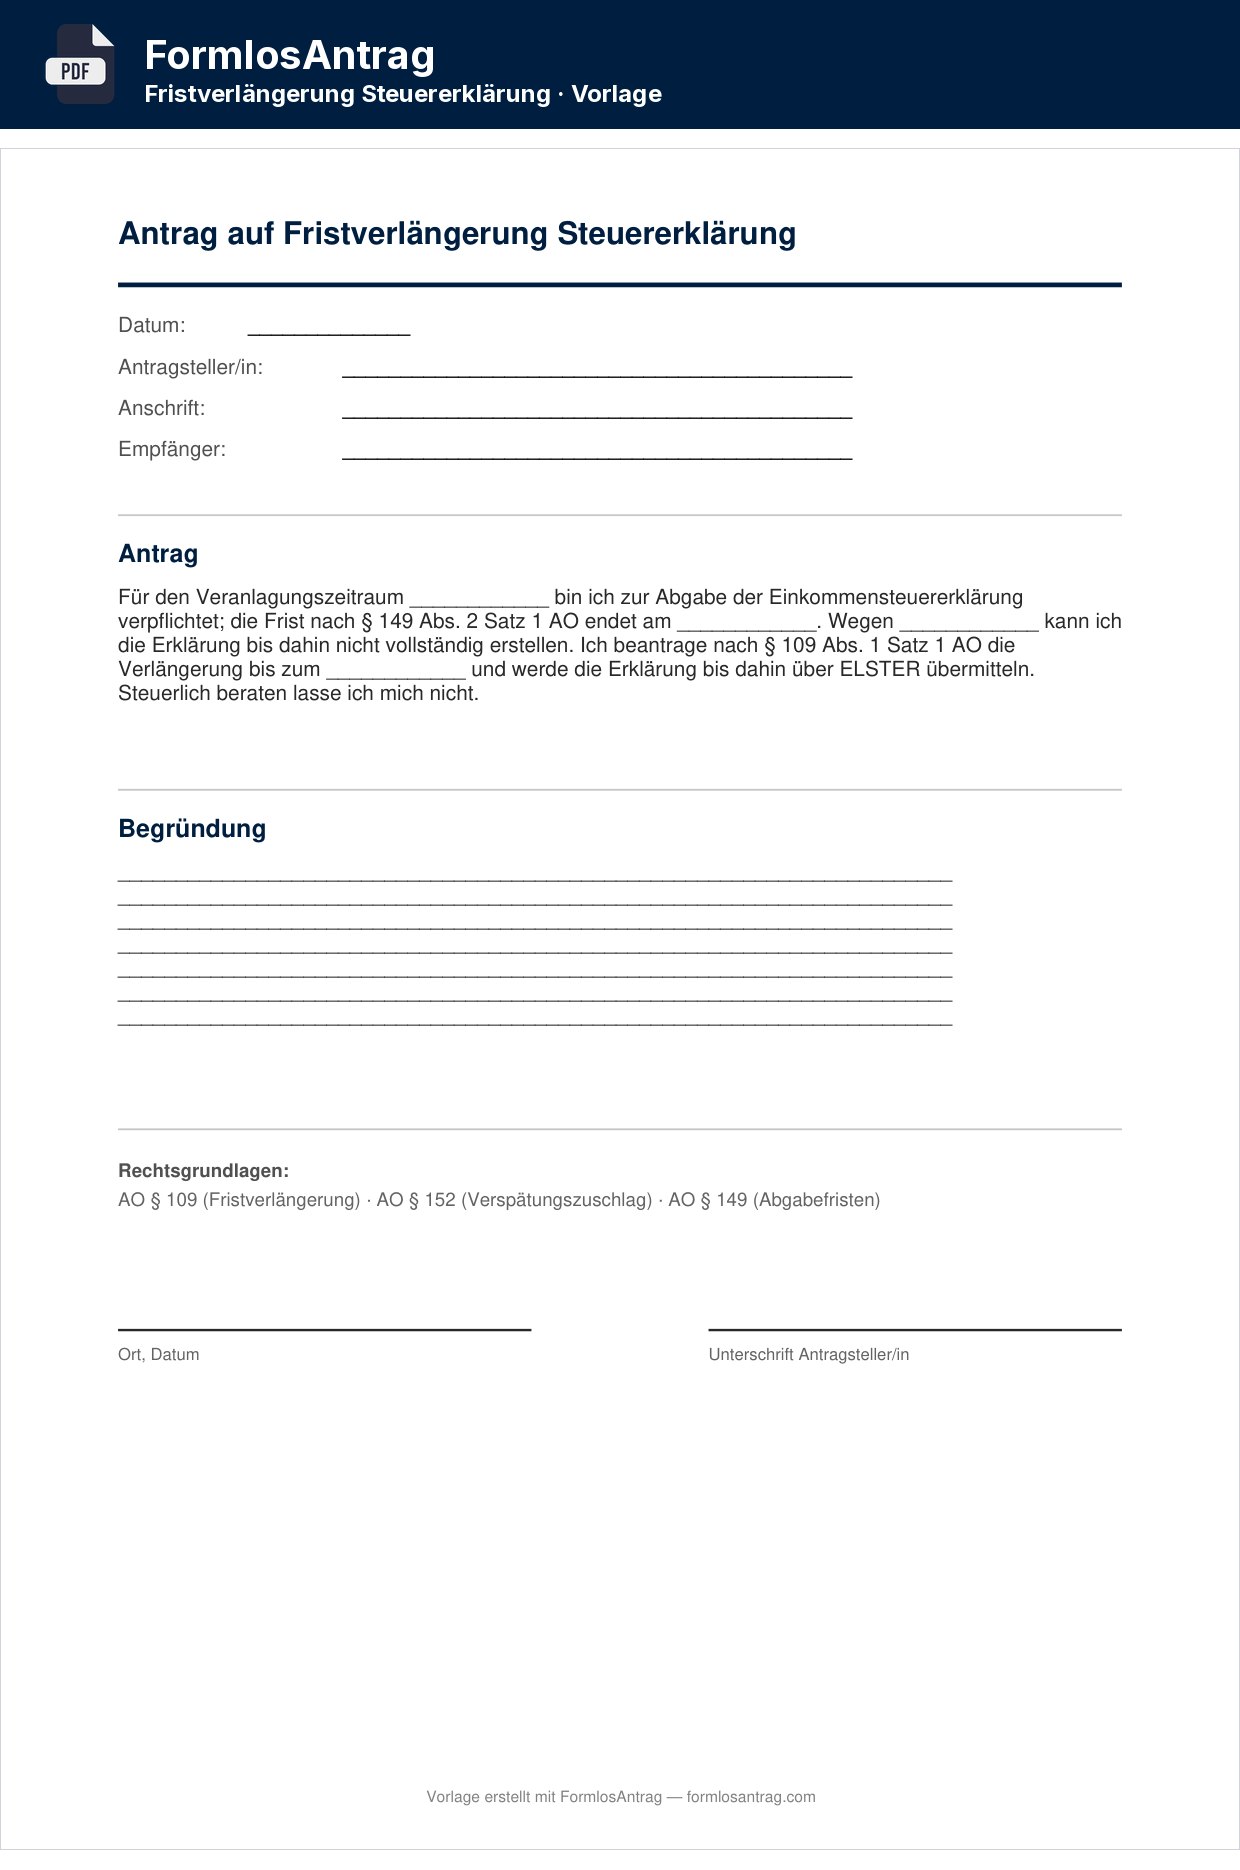
Antrag auf Fristverlängerung Steuererklärung als leere PDF-Vorlage
Das Muster führt den Fall Fristverlängerung für Privatpersonen (ohne Steuerberater) aus und nennt die Rechtsgrundlage bereits im Text. Ausfüllen, unterschreiben, absenden.
- Die Rechtsgrundlagen stehen im Dokument: AO § 109 · AO § 152
- Leere Felder für Ihre Angaben — ausdrucken und handschriftlich ausfüllen oder am Bildschirm bearbeiten
- 3 weitere Anlässe stehen im Generator auf dieser Seite
Steuererklärungsfristen 2026: Überblick
Die Abgabefrist hängt davon ab, ob Sie zur Abgabe verpflichtet sind und ob ein Steuerberater oder Lohnsteuerhilfeverein die Erklärung einreicht. Die Verlängerung selbst ist formlos möglich.
Liste anzeigen (4 Positionen)
Seit dem Veranlagungszeitraum 2019 gilt der 31. Juli (§ 149 Abs. 2 AO). Fällt er auf ein Wochenende, rutscht die Frist auf den nächsten Werktag — für 2026 auf den 2. August 2027
Gilt automatisch, sobald ein Steuerberater oder Lohnsteuerhilfeverein die Erklärung einreicht — ein eigener Antrag ist dafür nicht nötig. Der 28. Februar 2027 ist ein Sonntag, deshalb der 1. März
Das Finanzamt entscheidet nach Ermessen (§ 109 AO). Kurze Verlängerungen werden häufig ohne Nachfrage gewährt, längere nur mit Grund: fehlende Belege, Krankheit, Auslandsaufenthalt
Bis 14 Monate nach Ablauf des Steuerjahres liegt er im Ermessen des Finanzamts, danach setzt es ihn zwingend fest (§ 152 Abs. 2 AO). Eine rechtzeitige Fristverlängerung verhindert ihn
Abgabefristen für die Steuererklärung 2025 und 2026
Die Frist richtet sich nach dem Veranlagungszeitraum und danach, wer die Erklärung einreicht. Beide Jahrgänge im Überblick.
| Situation | Frist | Verlängerung möglich bis |
|---|---|---|
| Steuererklärung 2025, ohne Berater | 31.07.2026 | auf Antrag, meist bis Herbst 2026 |
| Steuererklärung 2025, mit Berater | 01.03.2027 | im Kontingentverfahren |
| Steuererklärung 2026, ohne Berater | 02.08.2027 | auf Antrag |
| Steuererklärung 2026, mit Berater | 28.02.2028 | im Kontingentverfahren |
| Freiwillige Abgabe | vier Jahre | nicht nötig |
| Aufforderung durch das Finanzamt | wie im Schreiben genannt | auf Antrag, kürzer als üblich |
Antrag auf Fristverlängerung Steuererklärung
Fristverlängerung in der Praxis
Diese Fälle zeigen, wann und wie der Fristverlängerungsantrag gestellt wird.
Jahressteuerbescheinigung der Bank noch nicht eingetroffen
Steuerpflichtiger wartet auf Jahressteuerbescheinigung der Bank. Frist läuft Ende Juli ab.
- → Fristverlängerung vor Fristablauf beantragen — Begründung: ausstehende Belege der Bank
- → Gleichzeitig: Bank anschreiben und Jahressteuerbescheinigung anfordern
- → Antrag per ELSTER oder formlos schriftlich ans Finanzamt
- → Alternativ: Steuererklärung ohne den fehlenden Betrag einreichen — später berichtigend erklären (§ 153 AO)
Längere Krankheit — Steuererklärung nicht fertiggestellt
Steuerpflichtiger war von April bis Juli im Krankenhaus. Steuererklärung liegt brach.
- → Fristverlängerungsantrag mit Begründung Krankheit — Attest oder Krankenhausbestätigung beilegen
- → Finanzamt gewährt bei glaubhafter Begründung Verlängerung bis Jahresende
- → Bei sehr schwerer Erkrankung: Verspätungszuschlag kann nachträglich erlassen werden (§ 152 Abs. 4 AO)
- → Vollmacht erteilen: Steuerberater kann fristwahrend einreichen, wenn selbst nicht möglich
Gewerbliche Steuererklärung — Buchführung noch nicht abgeschlossen
Einzelkaufmann hat Jahresabschluss noch nicht fertiggestellt. Einkommensteuererklärung hängt davon ab.
- → Fristverlängerung vor Fristablauf beantragen — Begründung: laufende Buchführung und offener Jahresabschluss
- → Alle betroffenen Erklärungen nennen: ESt, GewSt, USt — alle im selben Antrag verlängern
- → Mit Steuerberater gilt automatisch Ende Februar des übernächsten Jahres — ein eigener Antrag entfällt
- → Vorauszahlungen prüfen: Sind aktuelle Vorauszahlungen korrekt? Ggf. Anpassungsantrag stellen
Weitere Antragsthemen im Steuerrecht
Einspruch
Steuerbescheid falsch? Einspruch binnen 1 Monat — Begründung kann nachgereicht werden.
Zur VorlageLohnsteuerermäßigung
Freibetrag auf der Lohnsteuerkarte eintragen — weniger Lohnsteuer monatlich.
Zur VorlageFinanzamt: Anträge und Einsprüche
Die Fristverlängerung nach § 109 AO ergänzt Einspruch und Ratenzahlung.
Zur ÜbersichtFormloser Antrag: Word- und PDF-Muster
Fristen verlängern auch Behörden und Kassen auf formlosen Antrag.
Zum vollständigen Archiv