Lohnsteuerermäßigung: der amtliche Vordruck ist Pflicht, das Begleitschreiben formlos
Nein, formlos geht dieser Antrag nicht: § 39a Abs. 2 Satz 1 EStG verlangt den amtlichen Vordruck „Antrag auf Lohnsteuer-Ermäßigung“, eigenhändig unterschrieben oder authentifiziert über ELSTER. Formlos ist dagegen das Begleitschreiben, mit dem Sie Ihre Aufwendungen erläutern und die Nachweise auflisten — die Vorlage dafür steht hier.
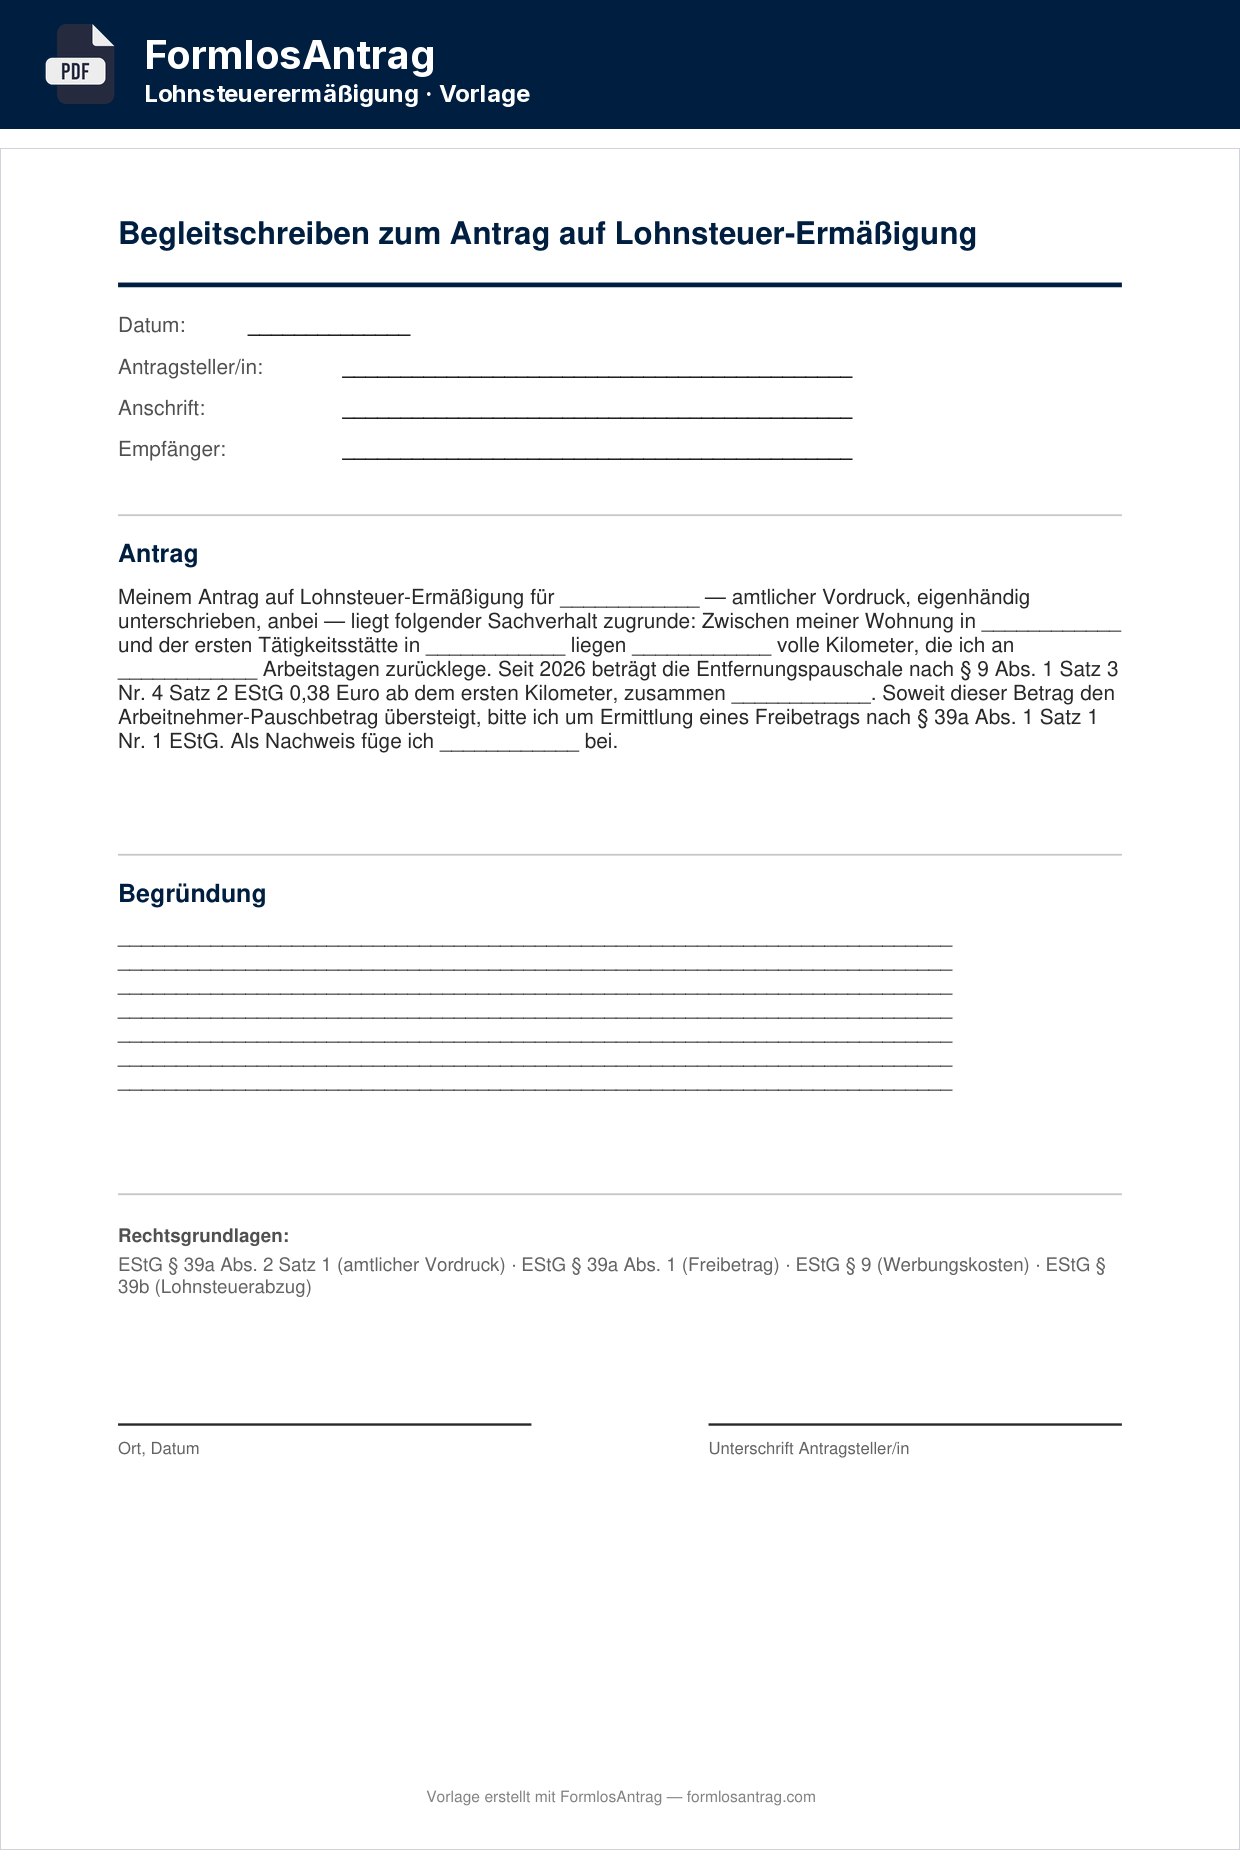
Begleitschreiben zum Antrag auf Lohnsteuer-Ermäßigung als leere PDF-Vorlage
Das Muster führt den Fall Freibetrag für die Entfernungspauschale (Pendler) aus und nennt die Rechtsgrundlage bereits im Text. Ausfüllen, unterschreiben, absenden.
- Die Rechtsgrundlagen stehen im Dokument: EStG § 39a Abs. 2 Satz 1 · EStG § 39a Abs. 1
- Leere Felder für Ihre Angaben — ausdrucken und handschriftlich ausfüllen oder am Bildschirm bearbeiten
- 3 weitere Anlässe stehen im Generator auf dieser Seite
Warum der Freibetrag ein Formular verlangt
Der Freibetrag senkt die Lohnsteuer schon im laufenden Jahr — aber nur, wenn er auf dem amtlichen Vordruck beantragt wird. Das Finanzamt speichert ihn dann als elektronisches Lohnsteuerabzugsmerkmal (ELStAM), und der Arbeitgeber ruft ihn beim nächsten Lohnlauf ab.
Liste anzeigen (5 Positionen)
Ein selbst geschriebenes Schreiben erfüllt diese Form nicht. Zum Antrag gehören der Hauptvordruck und je nach Fall die Anlagen Werbungskosten, Sonderausgaben/außergewöhnliche Belastungen, Kinder, Haushaltsnahe Aufwendungen oder Vereinfachter Antrag/Sonstiges. Die authentifizierte Übermittlung über ELSTER ersetzt die eigenhändige Unterschrift
Gezählt wird die Summe dieser Aufwendungen, die Werbungskosten allerdings nur, soweit sie den Arbeitnehmer-Pauschbetrag von 1.230 € übersteigen. Der Pauschbetrag für Menschen mit Behinderungen nach § 39a Abs. 1 Satz 1 Nr. 4 EStG fällt nicht unter die Grenze
Der Freibetrag wird gleichmäßig auf die dem Antrag folgenden Monate verteilt (§ 39a Abs. 2 Satz 6 EStG). Nur ein im Januar gestellter Antrag darf ab dem 1. Januar berücksichtigt werden (Satz 7); für die Monate davor bleibt die Einkommensteuererklärung
Ändern sich die Verhältnisse zu Ihren Gunsten, können Sie innerhalb des Zeitraums eine Änderung beantragen (Satz 4). Ändern sie sich zu Ihren Ungunsten, sind Sie zur umgehenden Anzeige verpflichtet (Satz 5). Der Pauschbetrag nach Nr. 4 ist von der Zwei-Jahres-Grenze ausgenommen
Der Einspruch ist schriftlich oder elektronisch einzureichen oder zur Niederschrift zu erklären — ein Vordruck ist dafür nicht vorgeschrieben, und eine unrichtige Bezeichnung schadet nicht. Die Frist beträgt einen Monat nach Bekanntgabe des Bescheids (§ 355 Abs. 1 AO)
Welche Aufwendungen einen Freibetrag tragen
Diese Posten zählen für die Antragsgrenze von 600 € — die Werbungskosten allerdings nur, soweit sie den Arbeitnehmer-Pauschbetrag von 1.230 € übersteigen.
| Kostenart | Betrag 2026 | Beispiel |
|---|---|---|
| Entfernungspauschale (Pendler) | 0,38 €/km ab dem ersten Kilometer | 30 km × 220 Tage × 0,38 € = 2.508 € |
| Homeoffice-Tagespauschale | 6 € je Tag, höchstens 1.260 € | 210 Tage × 6 € = 1.260 € |
| Arbeitsmittel und Fortbildung | tatsächliche Kosten | Laptop 1.400 € + Kurs 600 € = 2.000 € |
| Außergewöhnliche Belastungen | Betrag über der zumutbaren Belastung (§ 33 EStG) | Krankheitskosten 3.000 € abzüglich zumutbarer Belastung |
| Unterhalt an den Ex-Ehegatten | höchstens 13.805 € im Jahr | Realsplitting nach § 10 Abs. 1a Nr. 1 EStG |
| Pauschbetrag bei Behinderung | 384 € ab GdB 20 bis 2.840 € bei GdB 100 | GdB 50 = 1.140 € (§ 33b Abs. 3 EStG) |
Begleitschreiben zum Antrag auf Lohnsteuer-Ermäßigung
Lohnsteuerermäßigung in der Praxis
Diese Fälle zeigen, wann sich der Vordruck lohnt und was daneben ins Begleitschreiben gehört.
45 km Arbeitsweg — Entfernungspauschale weit über dem Pauschbetrag
Arbeitnehmer fährt an 220 Tagen 45 Kilometer zur ersten Tätigkeitsstätte.
- → Berechnung 2026: 45 km × 220 Tage × 0,38 € = 3.762 € Entfernungspauschale
- → Freibetrag: 3.762 € minus 1.230 € Arbeitnehmer-Pauschbetrag = 2.532 € einzutragen
- → Vordruck: Hauptvordruck plus Anlage Werbungskosten — unterschrieben oder authentifiziert über ELSTER
- → Begleitschreiben: kürzeste Straßenverbindung, Zahl der Arbeitstage und die Liste der Nachweise
Berufsbegleitender Master — Studiengebühren und Fachliteratur
Arbeitnehmerin zahlt 4.800 € im Jahr für Gebühren, Bücher und Fahrten zur Hochschule.
- → Freibetrag: 4.800 € minus 1.230 € = 3.570 €, verteilt auf die dem Antrag folgenden Monate
- → Belege sammeln: Gebührenbescheide, Rechnungen für Fachbücher, Fahrtkosten zur Hochschule
- → Antrag bis zum 30. November, sonst wirkt er erst im nächsten Kalenderjahr
- → Einkommensteuererklärung trotzdem abgeben — der Freibetrag nimmt die Erstattung nur vorweg
Festgestellter Grad der Behinderung — Pauschbetrag ohne Einzelnachweis
Das Versorgungsamt hat einen GdB von 50 festgestellt; Einzelbelege sind nicht nötig.
- → Pauschbetrag bei GdB 50: 1.140 € im Jahr (§ 33b Abs. 3 Satz 2 EStG)
- → Antragsgrenze von 600 € gilt hier nicht — der Pauschbetrag steht außerhalb (§ 39a Abs. 2 Satz 4 EStG)
- → Auch die Zwei-Jahres-Grenze des § 39a Abs. 1 Satz 3 EStG erfasst diesen Pauschbetrag nicht
- → Zum Vordruck gehört die Kopie des Feststellungsbescheids oder des Schwerbehindertenausweises
Weitere Antragsthemen im Steuerrecht
Steuerklassenwechsel
Die andere Stellschraube am Lohnsteuerabzug — Steuerklasse für Ehegatten nach EStG § 38b.
Zur VorlageHomeoffice-Pauschale
6 € je Tag im Homeoffice — der Posten, der den Freibetrag oft erst über die Grenze hebt.
Zur VorlageEinspruch
Freibetrag abgelehnt oder gekürzt? Der Einspruch ist formlos, die Frist ein Monat.
Zur VorlageSteuerliche Anträge nach AO
Wo Formulare Pflicht sind und wo ein formloses Schreiben genügt — der Überblick.
Zur ÜbersichtAnträge formfrei schreiben — mit Vorlage
Lohnsteuerfragen betreffen auch Arbeitgeber und Familienkasse.
Zum vollständigen Archiv